La société en nom collectif (SNC) est une société commerciale dont tous les associés ont la qualité de commerçant. Sa particularité tient à leur responsabilité indéfinie et solidaire pour les dettes sociales. Avant d’en apprécier la souplesse, une question mérite donc d’être posée : quel engagement chaque associé accepte-t-il de prendre ?
Les dettes sociales engagent les associés au-delà de leurs apports
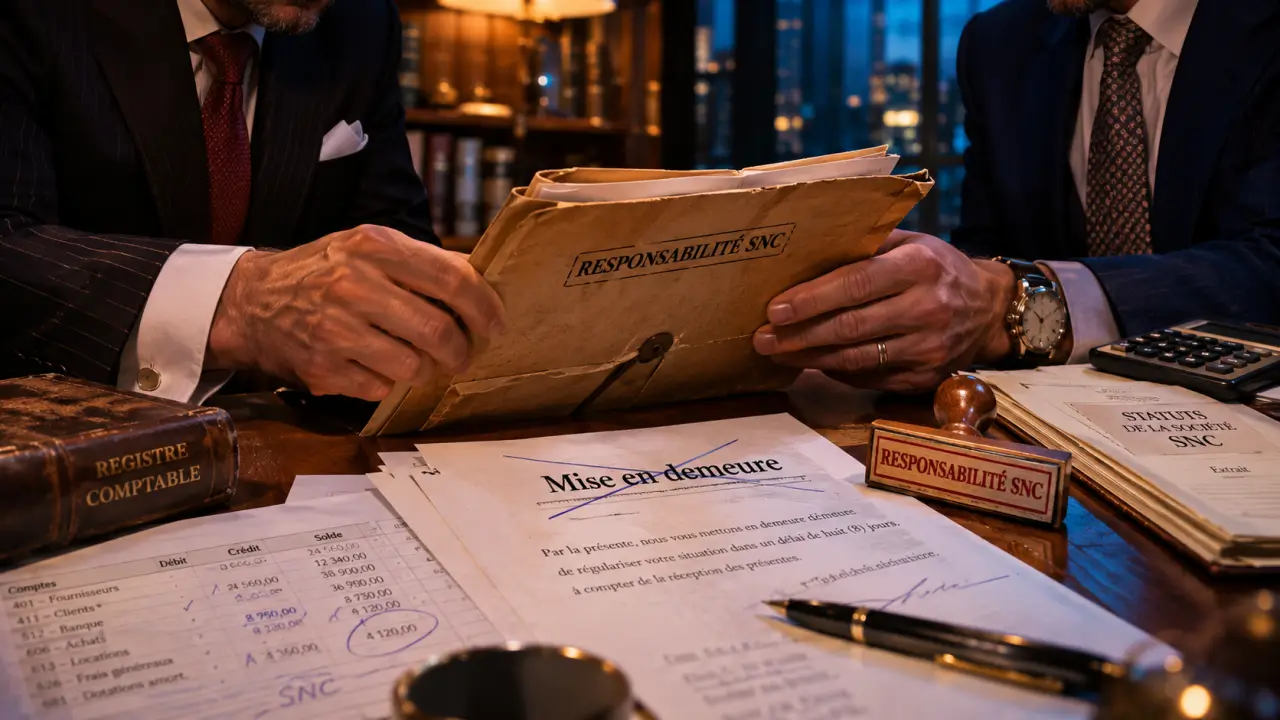
L’article L221-1 du Code de commerce prévoit que la responsabilité des associés n’est pas limitée à leurs apports. « Indéfinie » signifie que leur exposition aux dettes sociales ne s’arrête pas au montant investi dans la société. Le risque concerne donc les associés eux-mêmes, et pas uniquement les sommes apportées à la SNC.
La solidarité a une autre conséquence : un créancier peut demander à un seul associé le paiement de l’intégralité d’une dette sociale, sans répartir d’abord sa demande entre tous. La part détenue dans la société ne suffit donc pas à limiter le montant qu’un créancier peut réclamer à cet associé.
Une poursuite n’intervient toutefois pas sans préalable. Selon le même article, le créancier doit avoir vainement mis en demeure la société par acte extrajudiciaire avant de poursuivre un associé. Il faut distinguer cette condition de la responsabilité elle-même : la personnalité juridique de la société ne protège pas les associés de façon générale contre les dettes sociales.
La confiance entre associés compte, mais elle ne remplace pas une bonne circulation de l’information. Qui connaît les engagements signés, les échéances fournisseurs et les tensions de trésorerie ? Des échanges réguliers permettent à chacun de suivre la situation et d’éviter de découvrir tardivement les conséquences d’une décision prise par un autre associé.
Le choix des associés compte autant que celui de l’activité
La fiche Service-Public indique qu’une SNC réunit au moins deux associés, personnes physiques ou morales. Tous ont la qualité de commerçant, ce qui implique de vérifier leur capacité à exercer le commerce. Investir dans une entreprise ne suffit donc pas, à lui seul, pour que la SNC convienne à chaque personne concernée.
Deux époux peuvent être associés dans la même SNC, seuls ou avec des tiers, selon Service-Public. Si des biens communs sont utilisés, les droits du conjoint et les conditions d’acquisition de la qualité d’associé demandent une vérification particulière. La situation patrimoniale du couple ne doit pas être traitée comme un détail de rédaction.
La SNC repose sur l’intuitu personae : la personne de chaque associé compte dans la relation entre associés. En pratique, il est utile de discuter de la manière dont chacun envisage les décisions, l’endettement et un éventuel départ. La contribution initiale ne dit pas tout de la façon dont les associés souhaitent faire fonctionner la société.
Cette société commerciale peut exercer de nombreuses activités, sous réserve des exclusions et réglementations applicables. Service-Public la mentionne notamment, avec l’entreprise individuelle, parmi les formes autorisées pour exploiter un débit de tabac. Cette possibilité ne dispense pas de vérifier les conditions propres à l’activité envisagée.
Les statuts organisent la gérance, sans neutraliser les règles envers les tiers
Selon l’article L221-3 du Code de commerce, tous les associés sont gérants par défaut. Les statuts peuvent prévoir une autre organisation et désigner un ou plusieurs gérants, associés ou non. La qualité d’associé ne signifie donc pas nécessairement que l’on exerce la gérance.
Les pouvoirs du gérant s’examinent selon deux rapports. Entre associés, les statuts encadrent son action. À l’égard des tiers, l’article L221-5 prévoit que le gérant engage la société par les actes entrant dans l’objet social. Les limitations statutaires de ses pouvoirs ne sont pas opposables aux tiers.
Une restriction inscrite dans les statuts ne suffit donc pas toujours à empêcher qu’un engagement produise ses effets à l’égard d’un partenaire extérieur. Il est utile de distinguer la définition de l’objet social des règles internes de contrôle : elles ne remplissent pas la même fonction.
Pour les décisions qui dépassent les pouvoirs des gérants, l’article L221-6 pose un principe d’unanimité, avec des aménagements statutaires possibles pour certaines décisions. Une consultation écrite, y compris électronique, peut aussi être organisée dans les conditions prévues par le texte. La marge de rédaction des statuts ne permet pas d’écarter toutes les règles.
Les comptes restent obligatoires, même sans dépôt systématique
Établir les comptes, les faire approuver et les déposer sont trois démarches distinctes. L’article L221-7 prévoit que les documents annuels sont approuvés dans les six mois suivant la clôture de l’exercice. Une dispense de dépôt ne dispense donc pas la société de suivre sa comptabilité ni de faire approuver ses comptes.
Selon Service-Public, la SNC bénéficie en principe d’une dispense de dépôt des comptes au greffe. Une exception concerne notamment les sociétés dont tous les associés sont des sociétés à risque limité. Il faut donc examiner la composition de l’actionnariat avant de conclure que la dispense s’applique.
Les associés non gérants ont également des droits propres. L’article L221-8 leur permet, deux fois par an, de prendre connaissance des documents sociaux et de poser des questions écrites sur la gestion. Ce droit leur donne un moyen de s’informer même lorsqu’ils ne participent pas à la gérance.
La désignation d’un commissaire aux comptes peut être obligatoire dans certaines situations prévues par la loi. L’article L221-9 mentionne notamment une nomination pour trois exercices à la demande motivée d’associés représentant au moins un tiers du capital. Les autres conditions et seuils applicables doivent être vérifiés séparément.
Avant de retenir la SNC, mettre les engagements à plat
La liberté d’organisation prévue par les statuts peut convenir à des associés qui souhaitent définir ensemble le fonctionnement de la société. Elle doit toutefois être mise en regard de leur exposition personnelle aux dettes. Le seul fait de bien s’entendre ne suffit pas à évaluer ce risque.
- Vérifier que chaque associé comprend la responsabilité indéfinie et solidaire.
- Définir les pouvoirs de gestion et les informations que les associés se transmettent.
- Prévoir la gestion des désaccords, les changements d’associés et les départs.
- Faire examiner les conséquences fiscales, sociales et patrimoniales du projet.
Les articles L221-1 et suivants du Code de commerce et la fiche Service-Public sont des points de départ pour vérifier les règles applicables. Il faut consulter leur version en vigueur et examiner leur application au projet avec un professionnel du droit. Les aspects fiscaux et comptables méritent aussi un examen qualifié.